Kluczowe punkty
- Miller twierdzi, że podaż Bitcoina rośnie o 80 punktów bazowych rocznie, i argumentuje, że dzięki temu jest on rzadszy niż złoto.
- Jako przykład zmienności Bitcoina podaje jego wzrost z 63 tys. do 87 tys., a następnie spadek do 68 tys. w ciągu zaledwie kilku miesięcy.
- Wywiad porusza też kwestie ustawy Clarity Act, Strategy i MSCI, inflacji, Rezerwy Federalnej oraz konkurencji o kapitał ze strony projektów związanych ze sztuczną inteligencją.
Optymistyczne argumenty Millera za Bitcoinem mimo słabych nastrojów
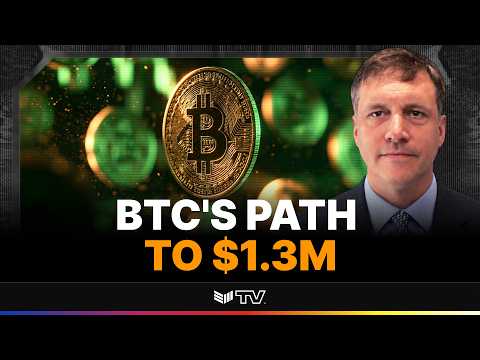
Bill Miller IV, przewodniczący i dyrektor inwestycyjny Miller Value Partners, przedstawił w wywiadzie dla BMTV z Grace Remington i Seanem Haganem argumenty za utrzymaniem optymistycznego podejścia do Bitcoina. Rozmowę osadzono w kontekście nastrojów, które — jak opisał Miller — są bliskie poziomom z okresu FTX. Ten kontekst ma znaczenie dla jego argumentacji: przedstawia pozytywną ocenę sytuacji, gdy nastroje na rynku są słabe, ale nie twierdzi, że obecne nastroje lub zmiany cen potwierdzają jego tezę.
Miller zwrócił uwagę na niedawną sekwencję zmian ceny Bitcoina: wzrost z 63 tys. do 87 tys., a następnie spadek do 68 tys., a wszystko to w ciągu zaledwie kilku miesięcy. Uznaje ten gwałtowny wzrost i późniejszy spadek za dowód zmienności tego aktywa, a zarazem argumentuje, że zmienność jest ceną za posiadanie aktywów osiągających dobre wyniki. Podane wartości pokazują szeroki przedział wahań, ale podsumowanie wywiadu nie wyjaśnia, co spowodowało te ruchy, ani nie wskazuje, w jakim kierunku Bitcoin podąży dalej.
Teza o ograniczonej podaży ma kluczowe znaczenie dla wyjaśnienia Millera, dlaczego wciąż jest nastawiony optymistycznie. Twierdzi on, że podaż Bitcoina rośnie o 80 punktów bazowych rocznie, i argumentuje, że dzięki temu jest on rzadszy niż złoto. To jego porównanie, a nie pełna analiza podaży lub popytu na którykolwiek z tych aktywów. Sedno jego argumentu polega na tym, że stosunkowo powolny wzrost podaży Bitcoina może mieć znaczenie dla tego, jak inwestorzy oceniają jego potencjalną wartość.
Ograniczona podaż, złoto i kwestia monetyzacji
Miller wskazuje również złoto jako punkt odniesienia przy ocenie potencjalnej wartości Bitcoina, argumentując, że może ona znacznie przewyższać jego obecną kapitalizację rynkową. Chodzi o różnicę między obecną wartością rynkową przypisywaną Bitcoinowi a większą wartością, do której — jego zdaniem — może on aspirować. Podsumowanie wywiadu nie podaje szacunku tej potencjalnej wartości ani metody jej obliczenia, dlatego porównanie należy traktować jako przyjęte przez niego ujęcie, a nie zmierzony wynik.
Roczna wartość wzrostu podaży stanowi konkretną podstawę argumentu Millera o jej ograniczoności: wynosi 80 punktów bazowych, czyli 0,8 procent rocznie. Miller zestawia to tempo wzrostu z tempem w przypadku złota i dochodzi do wniosku, że Bitcoin jest rzadszy. Sama ograniczona podaż nie mówi jednak czytelnikom, jak duży będzie popyt ani jaka cena może z niego wyniknąć. Źródło przedstawia rozumowanie Millera, ale nie zawiera prognozy, modelu wyceny ani dowodów na to, że popyt musi wzrosnąć.
Lista rozdziałów programu obejmuje omówienie modelowania monetyzacji Bitcoina, łącząc tezę o podaży z pytaniem o to, w jaki sposób Bitcoin mógłby zyskać szerszą wartość gospodarczą. To ujęcie ma znaczenie, ponieważ ograniczona podaż i potencjalna wartość, do której Bitcoin może aspirować, to odrębne elementy argumentacji Millera. Przedstawiony opis nie podaje założeń, obliczeń ani wyników modelu, przez co jego praktyczne wnioski pozostają niejasne. W dostępnej wersji podsumowania wywiad stawia więc pytanie o wycenę, ale nie udziela na nie odpowiedzi.
Tematy dotyczące makroekonomii i polityki w dyskusji
Polityka pieniężna pojawia się w dyskusji w tematach rozdziałów dotyczących drukowania pieniędzy, wysokiej inflacji i perspektywy większej podwyżki stóp procentowych przez Rezerwę Federalną. Tytuł rozdziału „Jedynym wyjściem jest drukowanie pieniędzy” sugeruje argument dotyczący polityki pieniężnej, ale źródło nie przedstawia żadnych uzasadniających go wyjaśnień ani bezpośrednich cytatów poza tym sformułowaniem. Nie podaje też, jakie działania w zakresie polityki podjęto ani jak Miller oszacował ich wpływ na bitcoina, więc tych tematów nie należy traktować jako pełnej prognozy.
Wywiad porusza również temat Strategy i wykluczenia z indeksu MSCI, jak wynika z tytułów rozdziałów. Kwestie te stawiają obok szerszej tezy Millera dotyczącej Bitcoina zagadnienia związane ze spółką i indeksami, jednak przedstawione omówienie nie wyjaśnia przyczyn wykluczenia, nie opisuje jego warunków ani nie podaje, jakie były jego skutki. Czytelnicy mogą więc stwierdzić, że temat ten pojawił się w rozmowie, ale na podstawie tego podsumowania nie mogą wywnioskować, jak wpłynął na Strategy, rynki Bitcoina ani argumenty za posiadaniem tego aktywa.
Wśród tematów wymieniono również potencjalne czynniki, które mogłyby wpłynąć na cenę Bitcoina, oraz ustawę Clarity Act. Podsumowanie nie wskazuje konkretnego czynnika, nie podaje harmonogramu ani nie wyjaśnia, jakich rozwiązań prawnych, zdaniem Millera, potrzebują inwestorzy. Wątek regulacji pozostaje więc otwarty: wywiad sygnalizuje, że jasność przepisów jest częścią debaty, ale nie określa, które zapisy są najważniejsze ani czy można być pewnym przyjęcia jakichkolwiek rozwiązań legislacyjnych. Na podstawie samej listy rozdziałów nie można wnioskować o rezultacie prac nad regulacjami.
AI, konkurencja o kapitał i granice tej tezy
Kolejnym tematem jest sztuczna inteligencja. W programie wymieniono bańkę AI, odejście Jensena Huanga, akcje spółek typu value w zestawieniu z nakładami kapitałowymi na AI oraz konkurencję AI z Bitcoinem o kapitał. Tytuły te pokazują, że rozmowa Millera o rynkach wykraczała poza kryptowaluty. Same w sobie nie ujawniają jednak jego pełnej oceny spółek związanych z AI ani nie dowodzą, że kapitał przepływa z Bitcoina do AI. Konkurencję przedstawiono jako kwestię do rozważenia przez inwestorów, a nie jako zjawisko opisane konkretnymi danymi o przepływach.
Jeden rozdział opisuje NVIDIA jako spółkę o najniższym mnożniku wyceny od dekady, podczas gdy inny zestawia akcje spółek typu value z kosztami inwestycji w infrastrukturę AI. Źródło nie podaje żadnych danych o wycenie, definicji mnożnika ani porównania na poparcie tej tezy, dlatego na podstawie dostarczonych materiałów nie można jej niezależnie ocenić. Wzmianka ta wskazuje, że w wywiadzie powiązano wyceny i wydatki w sektorze technologicznym z szerszymi wyborami rynkowymi, ale nie podano wystarczających szczegółów, by wyciągać wnioski na temat NVIDIA lub Bitcoina.
Podsumowując, argumentacja Millera opiera się na niskim tempie wzrostu podaży Bitcoina, porównaniu ze złotem oraz przekonaniu, że wartość rynku, do którego Bitcoin może dotrzeć, przewyższa jego obecną kapitalizację rynkową. W wywiadzie uwzględniono także zmienność, ilustrowaną sekwencją 63 tys. → 87 tys. → 68 tys., oraz poruszono nierozstrzygnięte kwestie makroekonomiczne, regulacyjne i związane ze sztuczną inteligencją. Są to argumenty i tematy dyskusji, a nie gwarancje przyszłych wyników. Zastrzeżenie w programie stwierdza, że jego treści mają charakter informacyjny i edukacyjny i nie stanowią porady inwestycyjnej, prawnej, podatkowej ani księgowej.
Źródło: BitcoinMagazine