$544. To średnia wypłata na argentyńskich detalicznych platformach kryptowalutowych, takich jak Lemon Wallet. Mediana transferu wynosi od $150 do $270 — bliżej pieniędzy na czynsz niż zmiany w portfelu.
Ta liczba zmienia znany obraz ucieczki kapitału. Pieniądze kiedyś przenoszono za granicę przez prywatnych bankierów i skomplikowane konta. W całej Ameryce Łacińskiej pracownicy i małe firmy mogą teraz robić to z telefonu.
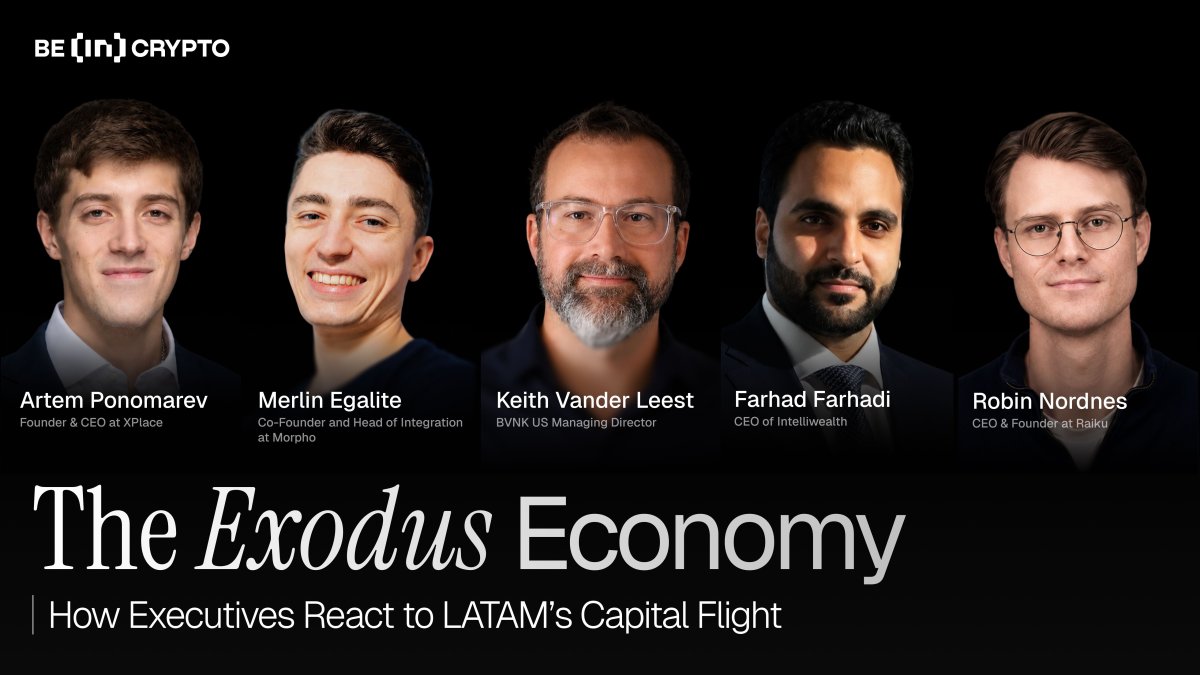
23-stronicowy raport BeInCrypto Intelligence, Ekonomia Exodus, śledził sześć tras, którymi pieniądze opuszczają region i audytował 12 produktów reklamowanych jako konta dolarowe. Podzieliliśmy się wynikami z pięcioma menedżerami branżowymi. Ich odpowiedzi wskazują na trudne pytanie: gdy cyfrowe dolary usuwają tarcia związane z wyjazdem, co mogłoby skłonić te pieniądze do powrotu?
Oszczędzający płacą za wyjście
Brazylia pokazuje, dlaczego same zwroty nie mogą wyjaśnić tego ruchu. Raport ustawia lokalne oszczędności i dolary na wartość początkową 100 w 2016 roku.
Zarabiająca Brazylia, wskaźnik CDI wzrósł do około 150 w ciągu następnej dekady, podczas gdy dolary trzymane bez zysku zakończyły na 99. Mimo to zadeklarowane bogactwo Brazylijczyków za granicą osiągnęło szacunkowe 654 miliardy dolarów w 2024 roku.
Argentyna pokazuje ryzyko, którego próbowali uniknąć. Ta sama kalkulacja lokalnych oszczędności zakończyła się na 44. Z linii startowej w 2016 roku nikt nie wiedział, który kraj przyniesie jaki wynik.
„Nazwałbym to składką ubezpieczeniową, a nie składką strachu. To, co oszczędzający kupili, to nie zwrot, lecz konwertowalność i opcjonalność jurysdykcyjną. Dziesięcioletnia lokata przyniosła 150 w Brazylii i 44 w Argentynie, a nikt w 2016 roku nie wiedział, w której kolumnie się znajduje.”Farhad Farhadi, dyrektor generalny Intelliwealth.
To ubezpieczenie staje się trudniejsze do zneutralizowania przez rządy, gdy przesunięcie pieniędzy zajmuje sekundy. Robin Nordnes, założyciel i dyrektor generalny Raiku, twierdzi, że stabilizacja gospodarcza nie odwraca natychmiast nawyków uformowanych przez powtarzające się kryzysy.
„Tarcie kiedyś wykonywało dużo cichej pracy związanej z zatrzymywaniem. Jeśli przeniesienie oszczędności za granicę wymagało prywatnego bankiera i biletu lotniczego, większość ludzi się tym nie przejmowała. Usunięcie tego tarcia sprawia, że pozostanie w kraju przestaje być domyślnym wyborem. Argentyna ustaliła cenę, ale nie naprawiła pamięci. Polityka zmienia się w miesiące, a nawyki w dekady,”Robin Nordnes, założyciel i dyrektor generalny Raiku
Niższa inflacja może szybciej naprawić walutę niż naprawia zaufanie publiczne. Mobilny dostęp ułatwia działanie na podstawie starej pamięci.
Etykieta dolara wciąż może ukrywać ryzyko
Cyfrowe dolary czynią wyjście tańszym, chociaż wymiana rzadko jest jeden do jednego. Badania cytowane przez Farhadiego wykazały, że przepływy stablecoinów często omijają kontrole kapitałowe, podczas gdy premia płacona za te dolary ma tendencję do wzrostu w gospodarkach o wysokiej inflacji.
Spośród 12 produktów dolarowych audytowanych przez BeInCrypto, tylko dwa umieściły salda klientów w ubezpieczonych depozytach bankowych w USA. Pięć polegało bezpośrednio na stablecoinach, a 10 nie przeszło podstawowego testu samo-weryfikacji raportu.
To sprawia, że oszczędzający wymieniają znane krajowe ryzyka na mniej widoczne pytania dotyczące emitenta, kustosza, roszczenia prawnego i rezerw. Znak dolara w aplikacji nie odpowiada na te pytania.
Pieniądze wciąż się poruszają
Raport wykazał również, że ponad 99% wypłaconej kwoty przeszło dalej w ciągu 30 dni. Te cyfrowe dolary pokrywają wynagrodzenia, faktury, rozliczenia z dostawcami i codzienne wydatki. Działają jako tory, a nie skarbce.
Keith Vander Leest, dyrektor zarządzający w USA w BVNK, mówi, że prędkość transakcji czyni tę różnicę widoczną.
„Jeśli spojrzysz na globalną podaż stablecoinów w stosunku do ich wolumenu, a następnie porównasz to z walutą fiducjarną, globalnym PKB i podażą pieniądza M1, możesz porównać te dwa wskaźniki i mówić o prędkości pieniądza. A prędkość dolarów on-chain wynosi, w zależności od dokładnych metryk, około sto razy szybciej,”Keith Vander Leest, dyrektor zarządzający w USA w BVNK
Firmy stają przed drugim problemem: jak zarabiać na cyfrowych dolarach, nie czyniąc przepływu gotówki nieprzewidywalnym. Większość kredytów on-chain płaci zmienne stawki, co utrudnia menedżerowi finansowemu planowanie.
„Brakującym elementem, który pozwoliłby instytucjom w pełni przyjąć infrastrukturę on-chain, była przewidywalność, ponieważ rynki kredytowe działały niemal całkowicie na zmiennych stopach procentowych. Gdy zysk jest zmienny, nie można planować przepływu gotówki, co prowadzi do tego, że firmy pozostawiają cyfrowe dolary bezczynne,”Merlin Egalite, współzałożyciel Morpho
Gospodarstwa domowe borykają się z poważniejszym problemem płynności. Ich zabezpieczenie może być trzymane w dolarach, podczas gdy czynsz i zakupy pozostają do zapłacenia w lokalnej walucie.
Artem Ponomarev, założyciel i dyrektor generalny XPlace, postrzega pożyczki zabezpieczone jako sposób na dostęp do gotówki bez ciągłego sprzedawania tych rezerw. Ostrzega, że źle zaprojektowana pożyczka może zniweczyć oszczędności, które miała chronić.
„Gdy pożyczone środki pokrywają podstawowe wydatki na życie, produkty muszą priorytetowo traktować ochronę przed stratami nad dźwignią. Platformy wymagają jasnych limitów LTV, monitorowania zabezpieczeń w czasie rzeczywistym oraz konserwatywnych warunków likwidacji, aby zapobiec gwałtownym spadkom, które mogłyby zniweczyć niezbędne oszczędności,”Artem Ponomarev, założyciel i dyrektor generalny XPlace
Ostrzeżenie ma znaczenie, gdy typowa wypłata wynosi 544 USD. Likwidacja może zabrać pieniądze odłożone na jedzenie lub mieszkanie.
Dom teraz musi zarobić pieniądze z powrotem
Pięć odpowiedzi opisuje finansową konkurencję, której lokalne instytucje nie mogą już uniknąć. Każda poprawa w produktach dolarowych offshore — od przewidywalnych zysków po łatwiejszy dostęp do kredytu — sprawia, że pieniądze trzymane za granicą stają się bardziej użyteczne i podnosi standard ich powrotu do kraju.
Stabilność makroekonomiczna pozostaje kluczowa. Oszczędzający będą również szukać przejrzystych kursów wymiany, prawnie jasnego właścicielstwa, niezależnego przechowywania oraz dowodu, gdzie znajdują się ich pieniądze. Raport pokazuje, że wiele aplikacji offshore wciąż nie spełnia tego standardu.
Rządy Ameryki Łacińskiej kiedyś częściowo polegały na tarciach, aby utrzymać kapitał w swoich granicach. To tarcie w dużej mierze zniknęło. Odbudowanie pieniędzy będzie zależało od produktów finansowych, które ludzie mogą zweryfikować oraz instytucji, którym są gotowi ponownie zaufać.
Źródło: BeInCrypto