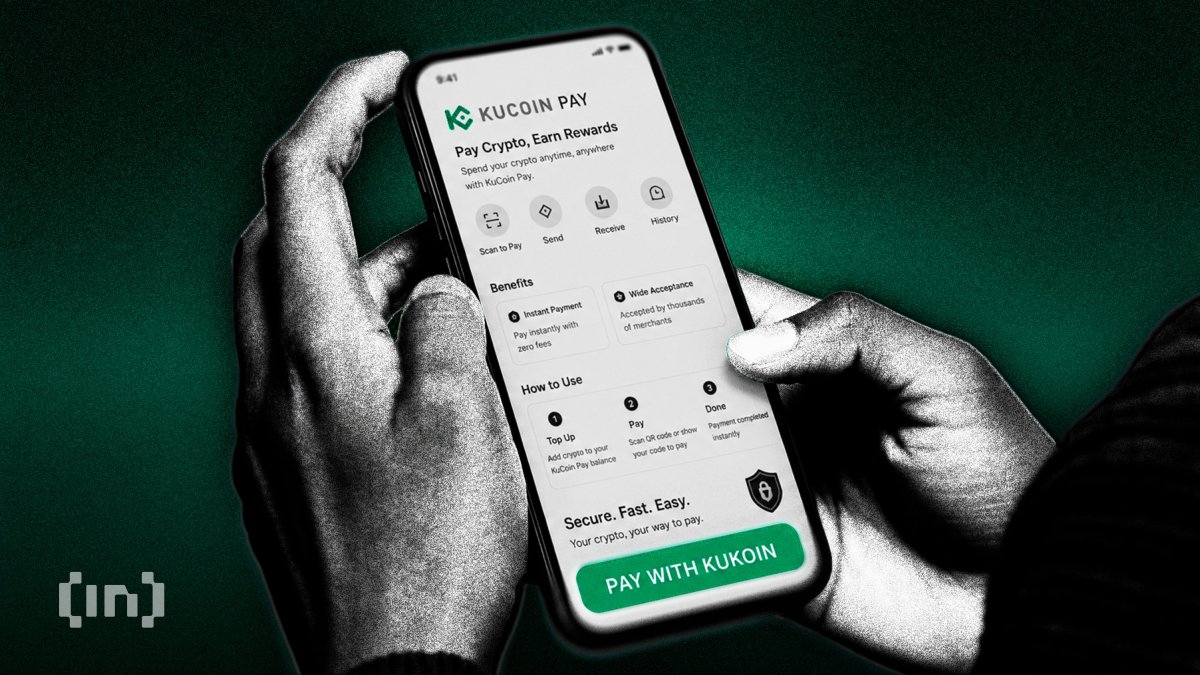
Klient wchodzi do kawiarni w Peru i chce zapłacić kryptowalutą. Kawiarnia akceptuje płatności QR, ale nie ma portfela kryptowalutowego ani specjalnej kasy do kryptowalut. W tym momencie klient zazwyczaj musiałby wymienić środki lub wybrać inny sposób płatności.
KuCoin Pay stara się rozwiązać ten problem, oferując krótszą drogę. Klient skanuje istniejący kod płatności kawiarni i płaci z salda kryptowalutowego KuCoin. Sprzedawca nadal korzysta z lokalnego systemu płatności, który już funkcjonuje.
W czerwcu KuCoin Pay dodał dostęp oparty na QR w Argentynie i Peru. Oddzielne wdrożenie połączyło użytkowników z bKash i Nagad w Bangladeszu, systemem przelewów bankowych SPEI w Meksyku oraz sieciami mobilnych pieniędzy MTN i Airtel w Zambii.
Ekspansja opiera się na wcześniejszej integracji KuCoin Pay z siecią Pix w Brazylii. Jego obecne strony wsparcia wskazują również na szersze pokrycie płatności QR w Azji Południowo-Wschodniej, obok wsparcia Open CryptoPay w Szwajcarii.
Razem te integracje wskazują na większą ambicję: uczynienie kryptowalut przechowywanych na koncie KuCoin tak dostępnymi do codziennych płatności, jak środki w lokalnej aplikacji płatniczej, nawet na rynkach z bardzo różnymi systemami finansowymi.
Pytanie brzmi, czy ta warstwa routingu może przekształcić posiadane kryptowaluty w infrastrukturę płatniczą, z której ludzie korzystają regularnie.
Prawdziwy produkt to routing
Globalne sieci kryptowalutowe używają wspólnych standardów technicznych, podczas gdy płatności detaliczne pozostają w dużej mierze lokalne. Brazylijski sprzedawca oczekuje Pix. Konsumenci w Bangladeszu korzystają z portfeli mobilnych. Meksykańskie przelewy bankowe odbywają się przez SPEI.
Ta fragmentacja tworzy problem ostatniej mili dla płatności kryptowalutowych. Przesunięcie stablecoina między adresami blockchain może zająć sekundy, jednak wydanie tej wartości wciąż wymaga połączenia z systemem używanym przez odbiorcę.
KuCoin Pay obsługuje tę translację w jednym interfejsie. W rynkach opartych na kodach QR użytkownik skanuje wspierany krajowy kod. W przypadku lokalnych przelewów użytkownik wybiera sieć i wprowadza dane konta lub telefonu odbiorcy. KuCoin następnie kieruje płatność przez wspierany lokalny kanał.
Produkt obsługuje ponad 50 kryptowalut, w tym USDT, USDC, Bitcoin i KCS. KuCoin twierdzi, że usługa została zaprojektowana, aby oferować prostą obsługę płatności, z natychmiastowym rozliczeniem i bez opłat za płatności pobieranych przez KuCoin.
Zatwierdzone zwroty są zwracane na konto finansowe użytkownika w USDT, chociaż poszczególni sprzedawcy mogą nałożyć własne opłaty manipulacyjne.
Ten model eliminuje adresy blockchain i wybór sieci z doświadczenia zakupowego. Lokalne metody płatności pozostają widoczne, podczas gdy kryptowaluta działa jako źródło finansowania.
Lokalne szyny rozwiązują problem dystrybucji kryptowalut
W 2026 roku nastąpi szersza zmiana w sposobie, w jaki ludzie uzyskują dostęp do usług finansowych. Globalny Findex Banku Światowego 2025 wykazał, że 79% dorosłych na całym świecie ma teraz konto finansowe.
W krajach o niskich i średnich dochodach 84% posiada telefon komórkowy. Pieniądze mobilne i konta z możliwością cyfrowego dostępu już kształtują sposób, w jaki ludzie otrzymują fundusze i dokonują płatności.
Stablecoiny również osiągnęły znaczną skalę. Visa oszacowała, że podaż stablecoinów wzrosła o ponad 50% w 2025 roku do 274 miliardów dolarów. Jej skorygowane dane wskazały, że roczna wartość transakcji przekroczyła 10 bilionów dolarów po odfiltrowaniu portfeli handlu wysokiej częstotliwości i zautomatyzowanej aktywności.
Wydatki konsumenckie pozostają znacznie węższym rynkiem. Szef kryptowalut Visa powiedział w styczniu, że stablecoiny wciąż nie mają akceptacji handlowców na dużą skalę. Duża część ich aktywności na łańcuchu wciąż dotyczy handlu, ruchu skarbcowego lub transferów między platformami kryptowalutowymi.
Lokalna strategia KuCoin dotycząca kolei adresuje tę lukę w dystrybucji. Handlowcy mogą pozostać w systemach płatności, z których już korzystają. Konsument zyskuje drogę od salda kryptowalutowego do istniejącego punktu sprzedaży.
Brazylia stanowi najczytelniejszy przykład. Użytkownicy KuCoin Pay mogą zeskanować standardowy kod QR Pix u uczestniczącego handlowca i zapłacić z aplikacji. Handlowiec nie musi wyświetlać oddzielnego adresu portfela kryptowalutowego ani wprowadzać nowego procesu realizacji transakcji.
Replikacja tego doświadczenia wymaga integracji specyficznych dla danego kraju. Interoperacyjna sieć QR w Argentynie działa inaczej niż ekosystem portfeli w Peru.
Bangladesz w dużej mierze polega na mobilnych usługach finansowych, podczas gdy rynek płatności w Zambii koncentruje się na operatorach mobilnych. Interfejs może wyglądać spójnie, nawet gdy każda transakcja podąża inną drogą.
Warstwa płatności między kryptowalutami a lokalnymi finansami
KuCoin opisuje system jako zjednoczony techniczny punkt wejścia do lokalnego routingu płatności. To sprawia, że KuCoin Pay jest bliżej warstwy orkiestracji płatności niż prostego narzędzia do realizacji płatności kryptowalutowych.
„Użyteczność w realnym świecie zdefiniuje następny etap adopcji kryptowalut, a płatności to obszar, w którym ta zmiana staje się najbardziej widoczna,” powiedziała dyrektor zarządzająca KuCoin, Alicia Kao, w ogłoszeniu o ekspansji firmy w Ameryce Łacińskiej.
KuCard już łączy aktywa cyfrowe z handlowcami poprzez znane sieci Visa i Mastercard. KuCoin Pay uzupełnia ten model oparty na kartach, rozszerzając płatności kryptowalutowe na krajowe systemy QR i krajowe sieci transferowe.
To lokalne podejście może mieć największe znaczenie na rynkach, gdzie karty są mniej centralne w codziennych płatnościach. Pozwala KuCoinowi wejść w zachowania płatnicze, które już uformowały się wokół aplikacji bankowych, portfeli mobilnych lub numerów telefonów.
Podstawowa infrastruktura nadal niesie tradycyjne zależności finansowe. Lokalne płynności muszą być dostępne, zasady zgodności różnią się w zależności od jurysdykcji, a problemy z płatnościami muszą być rozwiązywane w sposób jasny. Konwersja walutowa może również wpłynąć na ostateczny koszt, nawet gdy produkt płatniczy reklamuje brak opłaty transakcyjnej.
MFW ostrzegła, że stablecoiny mogą zmniejszyć tarcia płatnicze, jednocześnie zwiększając ryzyko związane z substytucją walutową i kontrolą przepływów kapitałowych. Te pytania stają się coraz ważniejsze, gdy platformy kryptograficzne łączą się bezpośrednio z krajowymi sieciami płatniczymi.
Następnym testem jest powtarzalne użycie
Ogłoszenia KuCoin ustanawiają zasięg geograficzny. Platforma zgłosiła silny wzrost wolumenu płatności on-chain, z 25-krotnym wzrostem zamówień i 60% wzrostem liczby partnerów usługowych i handlowców.
Te dane pokazują, że płatności kryptograficzne niewątpliwie stają się coraz ważniejszą warstwą tradycyjnej infrastruktury finansowej.
Jednak praktyczny test będzie pochodził z codziennych transakcji: użytkownicy wielokrotnie płacą handlowcom, przelewają na lokalne konta lub doładowują usługi mobilne bez napotkania opóźnień lub niejasnych kosztów. Niezawodna wydajność w różnych lokalnych sieciach będzie miała większe znaczenie niż liczba wymienionych krajów.
KuCoin Pay ustanowił wiarygodną drogę z sald kryptograficznych do znanych systemów finansowych. Jego szersze roszczenie infrastrukturalne teraz zależy od pokazania, że ludzie nadal korzystają z tej drogi po zakończeniu kampanii uruchamiających.
Źródło: BeInCrypto