Rzeczywisty stan tokenizacji: Eksperci reagują na problem płynności rynku RWA
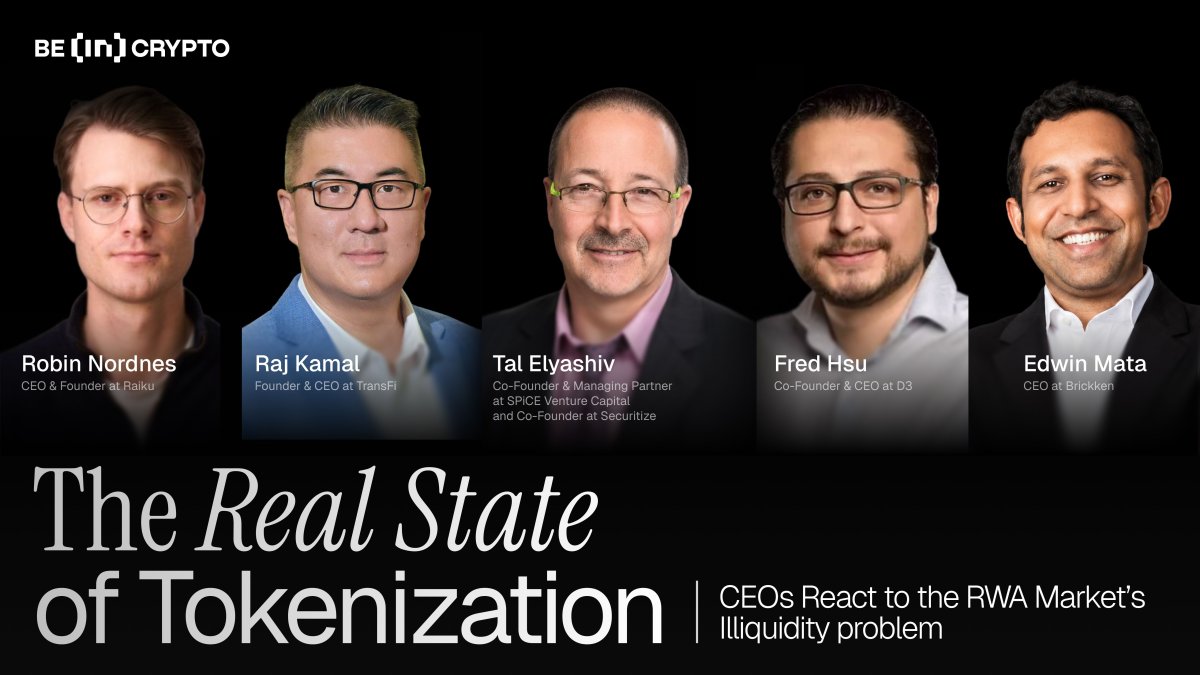
Nowy raport BeInCrypto Intelligence, stworzony na podstawie danych rynkowych z RWA.xyz oraz opinii Rady Ekspertów BeInCrypto, śledzi około 60 miliardów dolarów w tokenizowanych aktywach rzeczywistych w ponad 7 000 produktów i 12 klasach aktywów.
Wyniki pokazują rynek, który rośnie, ale wciąż jest wąski.
- Tylko 62 aktywa stanowią 88% całkowitej wartości.Pięć produktów odpowiada za około połowę rynku: Figure HELOC, Circle USYC, Tether Gold, BlackRock BUIDL i Justoken JMWH.
- Różnica w aktywności jest równie wyraźna.Wśród 1 289 tokenizowanych aktywów wycenianych na ponad 100 000 dolarów, 910 aktywów o wartości 32,9 miliarda dolarów nie wykazało żadnych tygodniowych transferów.
- Dostęp jest również ograniczony.Raport wykazał, że 97% rynku znajduje się poza zasięgiem detalicznym w USA. Tylko około 1,7 miliarda dolarów jest legalnie dostępnych dla amerykańskich inwestorów detalicznych.
Tymczasem tokenizowane akcje szybko rosną pod względem liczby produktów, ale raport wykazał, że 59% tokenów akcji zapewnia syntetyczną ekspozycję na cenę, a nie rzeczywiste posiadanie podstawowych akcji.
Te wyniki stawiają bezpośrednie pytanie: czy tokenizacja nie dostarcza płynności, czy rynek wciąż znajduje się we wczesnej fazie infrastruktury?
BeInCrypto poprosiło pięciu przedstawicieli branży o odpowiedź na ustalenia raportu.
Securitize: Pierwsza faza nigdy nie dotyczyła publicznego handlu
Tal Elyashiv, współzałożyciel i zarządzający partner SPiCE Venture Capital oraz współzałożyciel Securitize, powiedział, że ustalenia raportu dotyczące tokenizowanych akcji wskazują na rzeczywisty problem strukturalny.
„Moje stanowisko w kwestii tego, co raport pokazuje na temat tokenizacji akcji/udziałów, jest takie, że ta tokenizacja musi mieć miejsce u źródła. Tokenizacja, która nie obejmuje pełnej własności, jest co najmniej problematyczna, a w mojej opinii całkowicie błędna. Dokładnie to robi Securitize.”
Elyashiv argumentował również, że niska aktywność transferowa nie powinna być odczytywana jako porażka w każdym przypadku. Wiele wczesnych tokenizowanych produktów zostało zaprojektowanych do emisji instytucjonalnej, zgodności i rozliczeń, a nie do publicznego handlu wtórnego.
„Wiele z pierwszych tokenizowanych aktywów to fundusze (fundusze VC, fundusze prywatne). Tokenizacja w tych przypadkach nie została przeprowadzona w celu ułatwienia handlu detalicznego/publicznego, lecz raczej w celu ulepszenia infrastruktury emisji instytucjonalnej, zgodności i rozliczeń. Na przykład BUIDL został stworzony dla instytucjonalnych przypadków użycia TradFi i DeFi (i to jest to, co obsługuje)”
Ten pogląd odpowiada jednemu z centralnych rozróżnień raportu. Niektóre aktywa są Rozproszone i mogą poruszać się po publicznych torach blockchain. Inne są Reprezentowane, wykorzystując blockchain głównie jako cyfrowy zapis pozycji off-chain.
Dla Elyashiva, ten pierwszy etap musiał udowodnić odporność, zanim tokenizowane aktywa mogłyby przejść do szerszej dystrybucji.
„Poprzedni etap musiał się powieść i pokazać odporność, a także jasność regulacyjną, zanim przejdziemy do etapu publicznego handlu. Ale wchodzimy w tę fazę.”
Raiku: Aktywność zależy od przewidywalnej egzekucji
Robin Nordnes, dyrektor generalny i założyciel Raiku, powiedział, że dane dotyczące uśpienia wskazują na głębszy problem infrastrukturalny.
Raport wykazał, że ponad połowa wartości rynkowej tokenizowanych aktywów nie wykazała tygodniowej aktywności transferowej. Nordnes powiedział, że nie chodzi głównie o jakość aktywów ani regulacje. Powiedział, że instytucje potrzebują przewidywalnej egzekucji, zanim aktywnie zarządzają kapitałem na łańcuchu.
„Odnalezienie uśpienia mnie nie dziwi i nie sądzę, że to przede wszystkim historia regulacyjna lub historia jakości aktywów,” twierdzi Nordnes. „To, co słyszymy konsekwentnie od instytucjonalnych alokatorów, to że nie będą aktywnie zarządzać kapitałem na łańcuchu, dopóki nie będą mogli z pewnością odpowiedzieć na dwa pytania: czy moja transakcja zostanie zrealizowana i kiedy… Dla pasywnego trzymania to jest do przyjęcia. Dla aktywnego handlu, zarządzania zabezpieczeniami lub codziennego rebalansowania, to nie jest.”
Ten problem staje się ważniejszy, jeśli tokenizowane aktywa są używane do aktywnego handlu, zarządzania zabezpieczeniami lub codziennych operacji funduszy. W takich sytuacjach niepewność dotycząca czasu rozliczenia może wpływać na różnice cenowe, bufory płynności i decyzje portfelowe.
„Opłata transakcyjna jest w rzeczywistości mniejszą częścią problemu” – wyjaśnia Nordnes. „Większym kosztem niepewności wykonania jest wszystko, co się wokół niej znajduje: szersze spready, które musisz stosować, jeśli nie możesz zagwarantować czasu, bufory płynności, które trzymasz, ponieważ możesz nie wykonać transakcji, gdy tego potrzebujesz, pozycje, których po prostu nie zajmujesz, ponieważ niepewność sprawia, że transakcja jest niemożliwa do modelowania.”
D3: Słabe punkty pokazują, skąd może pochodzić wzrost
Raport wykazał, że tylko jedna z 12 klas aktywów osiągnęła dojrzałość na poziomie produkcyjnym: dług publiczny USA.
Fred Hsu, współzałożyciel i dyrektor generalny D3, powiedział, że to odkrycie nie powinno być postrzegane tylko jako słabość. Zamiast tego, powiedział, że pokazuje, gdzie tokenizacja może mieć najwięcej miejsca na tworzenie wartości.
„Tylko obligacje skarbowe osiągnęły jak dotąd poziom produkcyjny, a prawie każda inna klasa wciąż jest skoncentrowana lub eksperymentalna. To wygląda jak słabość, ale tak naprawdę jest mapą, gdzie znajduje się wartość. Klasy, które nigdy nie dojrzały, to fragmentowane, niepłynne rynki, które tradycyjna finansjera nigdy nie wyceniła dobrze, ponieważ śledzenie własności i przenoszenie wartości kosztowało zbyt wiele. Aktywa zawsze były realne, to, co brakowało, to sposób, aby je osiągnąć. Infrastruktura, która w końcu dotrze do tych rynków, decyduje o tym, skąd pochodzi następna faza wzrostu” – powiedział Hsu w rozmowie z BeInCrypto.
Obligacje skarbowe są łatwiejsze do tokenizacji, ponieważ klasa aktywów jest płynna, znana i łatwiejsza do oceny przez instytucje. Bardziej złożone aktywa, w tym kredyty prywatne, towary, nieruchomości i tokenizowane akcje, wciąż napotykają na bariery prawne, operacyjne i dystrybucyjne.
TransFi: Stablecoiny pokazują, gdzie tokenizacja już działa
Raj Kamal, założyciel i dyrektor generalny TransFi, powiedział, że wyniki raportu powinny być rozpatrywane w kontekście stablecoinów, które raport wyklucza z jego podstawowej wartości rynku RWA wynoszącej 60 miliardów dolarów.
Kamal argumentował, że stablecoiny pozostają najjaśniejszym przykładem tokenizacji rozwiązującej problemy ze świata rzeczywistego na dużą skalę.
„Moim zdaniem, prawdziwa tokenizacja RWA, która rozwiązuje problemy ze świata rzeczywistego, to stablecoiny. Gdzie zachodzi tokenizacja rzeczywistego aktywa – dolara amerykańskiego. Dzięki USDC i USDT miliardy dolarów stablecoinów przyspieszają przekazy pieniężne, przepływy B2B, płatności dla pracowników i freelancerów, zakupy w e-commerce, przepływy skarbowe korporacji oraz przepływy walutowe i wiele innych płatności, czyniąc je szybszymi, łatwiejszymi, bardziej przewidywalnymi i tańszymi.”
Ten argument nie niweluje luki płynności w tokenizowanych papierach wartościowych i funduszach. Ale pokazuje, że tokenizacja może działać, gdy produkt rozwiązuje wyraźny problem związany z przepływem pracy.
Kamal powiedział, że następna fala adopcji może pochodzić z płatności i zastosowań korporacyjnych, gdzie stablecoiny już mają silne zapotrzebowanie.
„A punkty dowodowe pochodzą z coraz większej liczby dużych tradycyjnych instytucji, które chcą wejść w emisję stablecoinów, takich jak Western Union, PayPal, banki i inne. A rzeczywistość jest taka, że dopiero zaczynamy odkrywać powierzchnię wielotrillionowego rynku tradycyjnych płatności, który prawdopodobnie przejdzie na stablecoiny. Powinniśmy świętować ten wyraźny przełom w globalnych płatnościach jako dowód na działanie RWAs,” zauważa Kamal.
Brickken: Rynek wciąż buduje warstwę dostępu
Edwin Mata, dyrektor generalny Brickken, powiedział, że liczby w raporcie odzwierciedlają rynek, który wciąż jest na wczesnym etapie adopcji instytucjonalnej.
Powiedział, że pierwsza faza tokenizacji koncentrowała się na zaufaniu, gotowości regulacyjnej i zgodnej infrastrukturze. Następna faza będzie zależała od tego, czy tokenizowane aktywa staną się łatwiejsze do uzyskania i użycia.
„Te liczby mają sens i odzwierciedlają obecny stan rynku, tokenizacja wciąż jest na wczesnym etapie adopcji instytucjonalnej i tak miało być. Pierwsza faza zawsze dotyczyła zaufania: udowodnienia, że technologia działa, spełnienia wymogów regulacyjnych, wprowadzenia zgodnej infrastruktury. W istocie, ta praca podstawowa nie jest zmarnowanym czasem, ale raczej fundamentem, na którym zbudowane zostanie wszystko inne.”
Mata porównał drogę do stablecoinów. Jego zdaniem, tokenizowane aktywa będą rosły, gdy rozwiążą praktyczne problemy biznesowe, a nie tylko dlatego, że istnieją na łańcuchu.
Powiedział, że zwycięzcami będą platformy, które uczynią tokenizowane aktywa odkrywalnymi, interoperacyjnymi i użytecznymi w rzeczywistych przepływach pracy.
„Rynki tokenizowane zmierzają w tym samym kierunku, ponieważ regulacje się klarują (Ustawa o Klarowności lub MiCA w Europie to dobry przykład), a infrastruktura dojrzewa, zwycięzcami ostatecznie będą ci, którzy zbudują warstwę dostępu: warstwy odkrywania, interoperacyjności, infrastrukturę, która przekształca tokenizowane aktywa z statycznego zapisu w coś, na czym firmy i instytucje mogą naprawdę polegać i na czym mogą budować.”
Wnioski: Tokenizacja ma wartość, ale jeszcze nie głębokość
Raport nie pokazuje, że tokenizacja jest martwa. Pokazuje, że rynek jest wciąż na wczesnym etapie swojej struktury.
Aktywa istnieją. Główne instytucje są zaangażowane. Skarby osiągnęły dojrzałość na poziomie produkcyjnym. Ale znaczna część rynku pozostaje skoncentrowana, ograniczona lub nieaktywna na łańcuchu.
To jasno określa następny etap. Tokenizacja nie będzie się rozwijać tylko poprzez mintowanie większej liczby aktywów. Potrzebuje lepszego rozliczenia, zgodności, dystrybucji, wykonania i dostępu.
Pierwszy etap udowodnił, że rzeczywista wartość może być reprezentowana na łańcuchu. Następny etap określi, czy te aktywa mogą stać się aktywnymi rynkami finansowymi.
Przeczytaj pełny raport BeInCrypto Intelligence tutaj.
Źródło: BeInCrypto